財務資本戦略

message_top

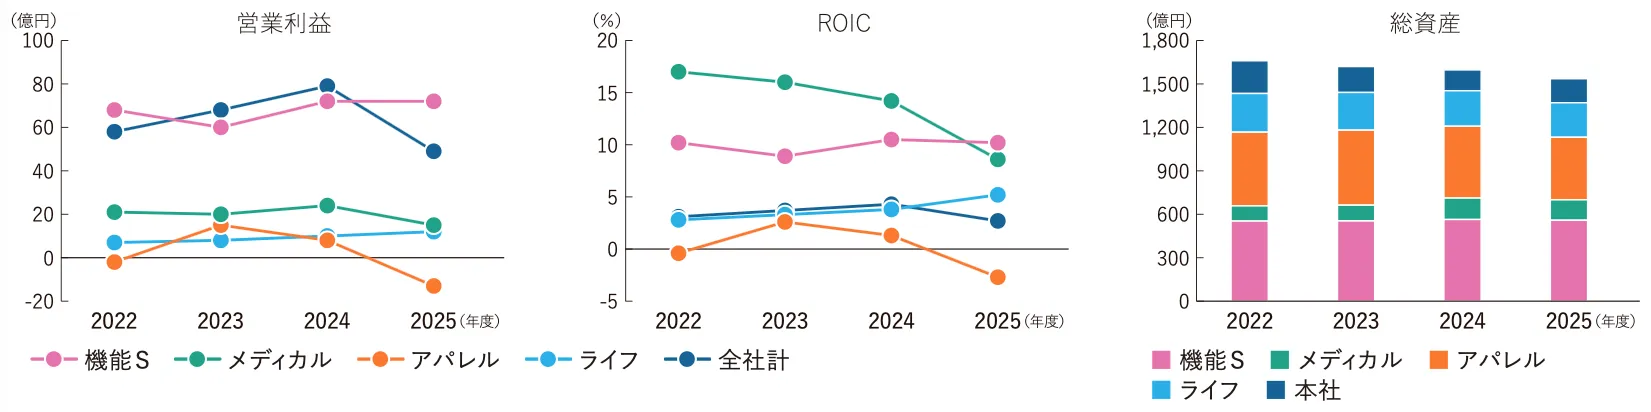
2025年度の連結業績は、売上高1,309億円(対前期4.5%減)、営業利益48億円(同30億円減)、経常利益49億円(同32億円減)、純利益は、アパレル事業の構造改革に係る特別損失33億円を計上したため、5億円(同57億円減)となりました。減収減益となり、厳しい結果となりました。

セグメント別の営業利益は、機能ソリューション事業はエンジニアリングプラスチックス分野が半導体市場の在庫調整の長期化影響を受け減益となったものの、プラスチックフィルム分野の国内市場における拡販による増益や、前期の電子部品事業終息の影響により、対前期微増の72億円を確保しました。一方、メディカル事業は中国販売の停滞や事業拡大に向けた設備投資などに伴う固定費増加により、対前期減益の14億円に留まりました。構造改革中のアパレル事業は棚卸資産評価損19億円を計上した影響により13億円の赤字となりました。ライフクリエイト事業ではショッピングセンターの来館者増加やスポーツクラブ構造改革に伴う既存店舗売上回復などにより対前期増益の12億円と健闘しました。

2026年度は中東情勢の影響などによる不透明な経営環境の中、アパレル事業は集中特化戦略で減収となるものの、機能ソリューション・メディカル事業の拡販を見込み、売上高は1,320億円(対前期0.8%増)で策定しました。また、前期のアパレル事業の構造改革関連損失の反動などにより、営業利益は88億円(同39億円の増益)、純利益は52億円(同46億円の増益)を計画しています。

機能ソリューション事業は、プラスチックフィルム分野の海外収益改善やエンジニアリングプラスチックス分野の半導体関連製品回復などで売上高は対前期3.7%の増収、営業利益は対前期10億円の増益を見込んでいます。メディカル事業は、癒着防止材などの拡販と下期の中国市場の回復を見込み、売上高は対前期9.1%の増収、営業利益は対前期3億円の増益の見通しとなっています。アパレル事業は、売上高は対前期3.4%の減収を計画するものの、構造改革の順調な進捗状況を踏まえ、営業利益は対前期26億円の増益を目指します。ライフクリエイト事業は、スポーツクラブ分野の収益性改善などにより、売上高は対前期3.8%の増収、営業利益は1億円弱の増益を達成する計画としました。

2025年度のGVA(Gunze Value Added:税引後営業利益+受取配当金-投下資本×WACC)は、40億円の赤字(対前期31億円減少、対目標23億円未達)となりました。また、2025年度のROICは2.7%となり、対前期で1.6ポイント低下しました。

セグメント別ROICは、機能ソリューション事業はエンジニアリングプラスチックス分野の工場拡張投資などで投下資本が14億円増加しましたが、10%台を維持しました。メディカル事業は、投下資本の増加は抑制できたものの、前述の営業減益の影響が大きく、8.6%に低下しました。アパレル事業は前述の棚卸資産評価損の影響により一時的にマイナスとなりましたが、2026年度は2%台まで回復する見通しです。ライフクリエイト事業は、不動産分野・スポーツクラブ分野の営業利益の増益が寄与し、5.2%に上昇しました。

企業価値向上のためには、自社の資本コストを的確に把握し、資本コストを上回る資本収益性を実現することが必要だと認識しています。

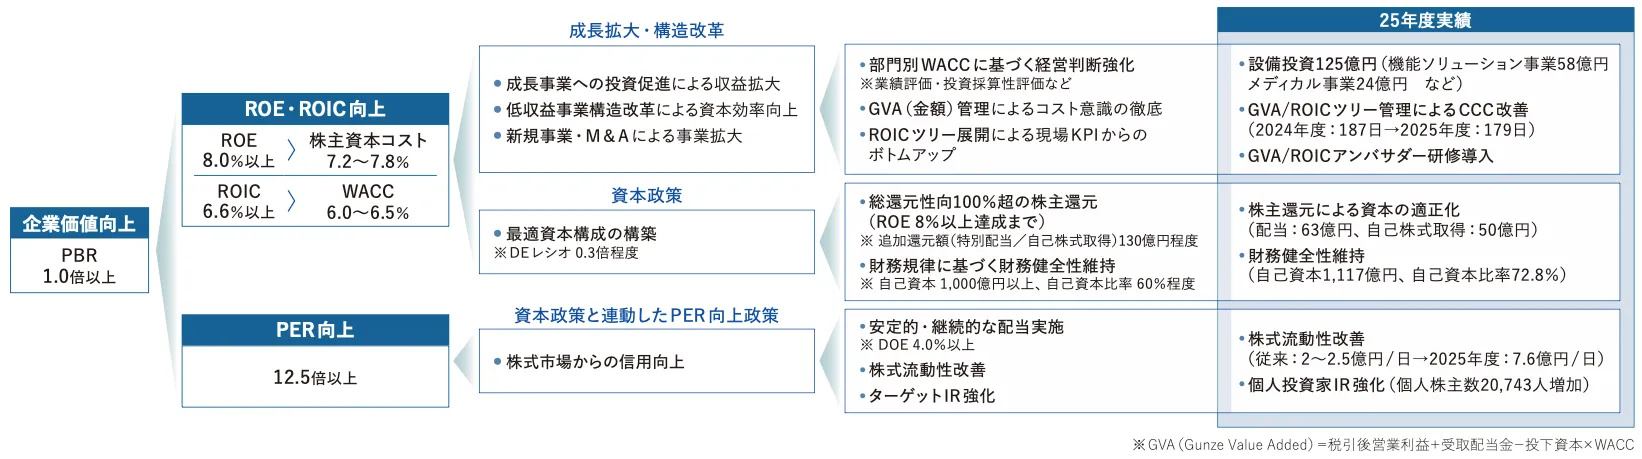
前中期経営計画(以下V30-1)期間では、社内の推計結果を踏まえ、株主資本コストは6.32%、WACCは5.15%と設定していました。しかし、投資家との対話を重ねる中で、投資家が認識する水準よりも低いことを把握しました。そこで「VISION 2030 stage2(以下V30-2)」の株主資本コストの推計にあたっては、将来の金利上昇リスクの織り込みや株式流動性が低いことに対するリスクプレミアムの追加など調整を加え、また、投資家が認識している数値なども勘案した結果、V30-2の株主資本コストを7.2~7.8%に設定することとしました。

V30-2計画で当初見込んでいたROEは、従来の資本構成のままでは株主資本コストを下回る見込みであり、ROICもWACCを下回る見込みでした。本来は成長投資にキャッシュを充当し、速やかに大きな利益を創出することが最も望ましいと認識していますが、各事業の特性や当時の状況から、短期間で大幅な増益を実現させることは現実的ではないと判断しました。

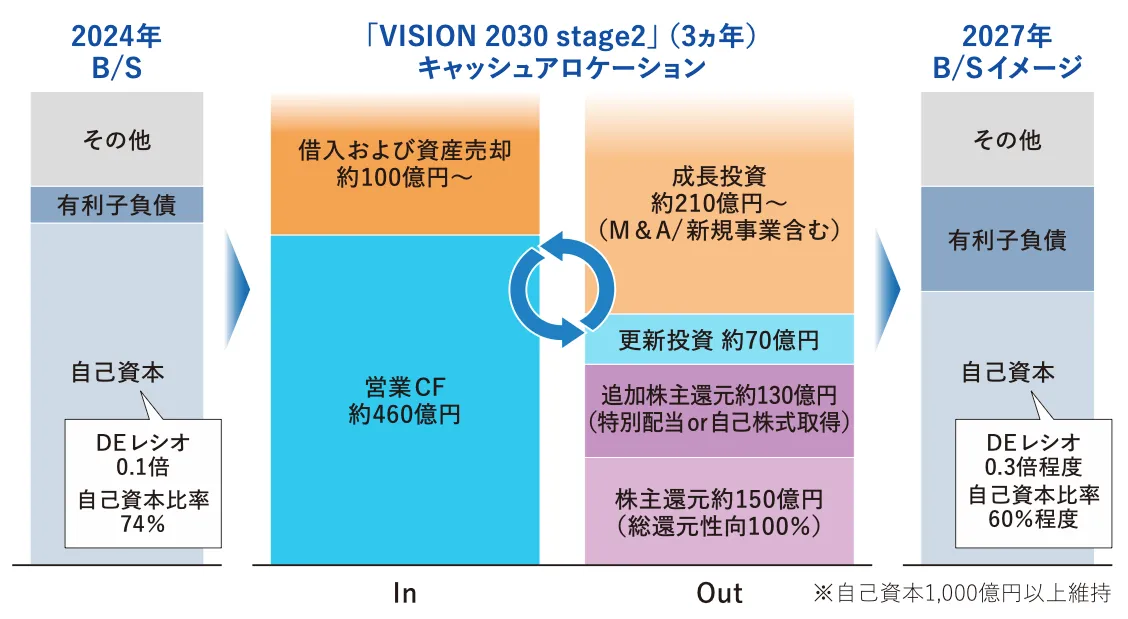
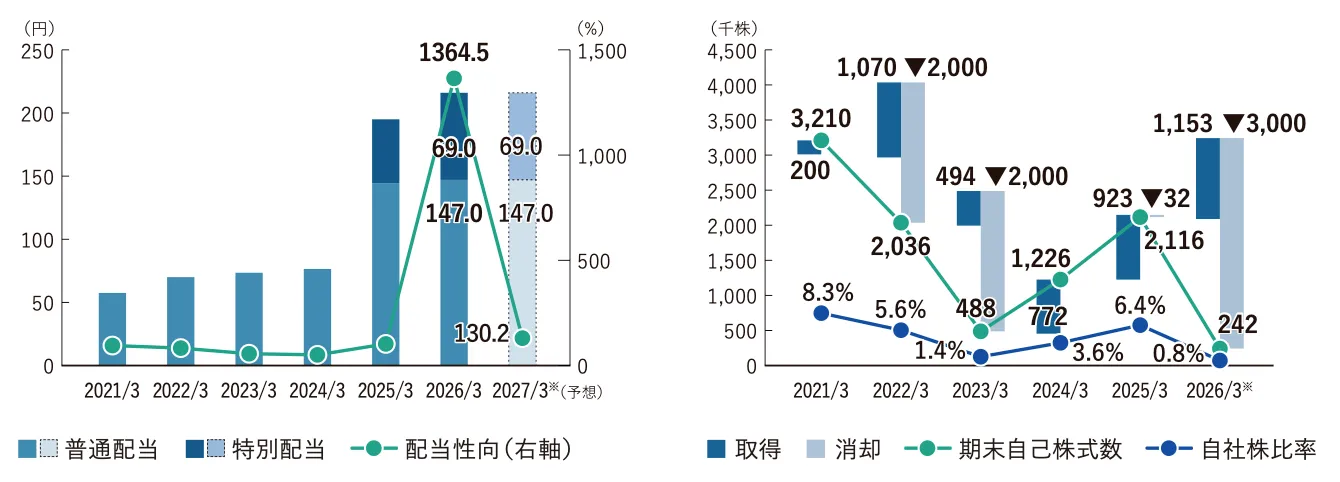
以上のことから、グンゼグループの利益水準に適した資本構成に再編する必要があると判断し、総還元性向100%を超える株主還元の実施を決定しました。2025年度期末時点のDEレシオでは、WACCは7%程度と推計していますが、2027年度期末時点では、6~6.5%程度になると見込んでいます。なお、資本構成の再編にあたっては、現状の外部格付評価(日本格付研究所A評価)の維持を意識し、自己資本1,000億円以上、自己資本比率60%程度の規律をもって進めることとしています。

この資本政策を織り込んだV30-2のキャッシュアロケーション計画に基づき、2025年度は営業キャッシュ・フローで得た資金約172億円のうち、総還元性向100%の株主還元(DOE4%相当の配当、自己株式取得)に約63億円、資本構成再編のための株主還元に約50億円を配分しました。また、残存する営業キャッシュ・フローで得た資金に加え、外部から調達した長期資金約50億円をメディカル事業およびエンジニアリングプラスチックス分野の増産対応や新工場建設などの設備投資に充当しました。キャッシュアロケーションは概ねV30-2計画通り進めることができています。

なお、2030年度のROE目標は10%以上としていますが、株主資本コストのリスクフリーレートとして一般的に使用される国債の金利が想定を上回る速さで上昇していることを踏まえ、さらなる利益創出のため、成長投資に充当するキャッシュの拡大も検討していきます。

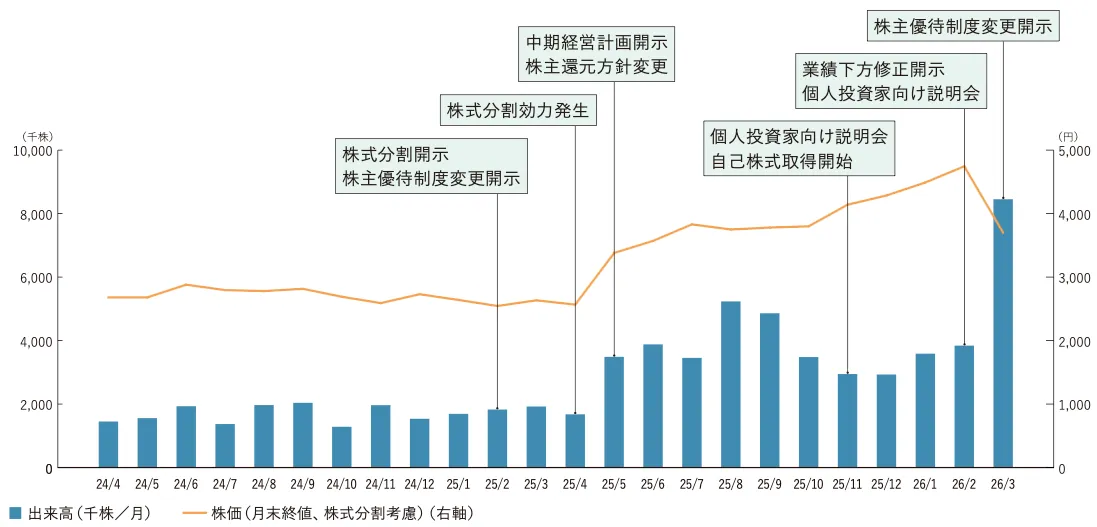
V30-2では、資本収益性を高める取り組みと合わせて、株式流動性の改善を主軸としたPER向上政策にも取り組むこととしています。これは複数の機関投資家から「流動性が低くて売買しづらい」というお声をいただいたことがきっかけとなっています。そこで株式流動性改善をV30-2における重要課題の1つに位置付け、まずは個人投資家の売買活性化を推進することとしました。

元々グンゼの既存株主は超長期保有かつ年齢層が高かったため、新規株主の獲得策として、株式分割、株主優待制度・株主還元方針の変更を実施しました。

2025年5月以降、グンゼは高配当銘柄として注目を集め、株価は上昇し、株式流動性も向上しました。しかし、配当や株主優待に過度に依存すると、株価のボラティリティを高め、理論上の株主資本コストの構成要素であるβ値が上昇する恐れがあります。また、グンゼは肌着などの消費財を扱っており、製品を含めたファン株主となって長期保有していただくことも必要だと考えています。

そこで、2025年11月と2026年2月に初めて個人投資家向けのWeb説明会を実施しました。これらの説明会は合計4,000人以上に視聴され、視聴いただいた多数の個人投資家にグンゼの株主になっていただくことができました。

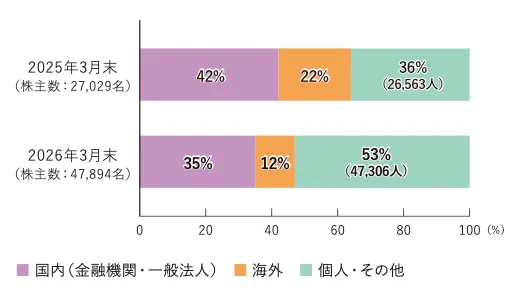
以上の取り組みの結果、株式流動性は従来の2倍超となり、個人株主数は前期末に対して2万人以上増加、保有比率は50%超となりました。また、2025年11月~2026年1月に株主優待対象の株主を対象に実施したアンケートでは、回答者1.8万人のうち、1.4万人(78%)がグンゼの株式の保有スタンスについて「長期保有(5年以上)」と回答されました。

「株式流動性の向上」という課題に対しては一定の成果を得られた一方で、「海外投資家の保有比率低下」という新たな課題も生まれました。この保有比率低下の原因は、今後の成長性について十分に伝えきれていないことだと考えています。株主構成の偏りは株価のボラティリティを高める恐れがあると認識しており、2026年度は海外機関投資家との対話機会の創出にも注力していく予定です。

2025年度は株価が上昇し、PBR1倍超の水準を維持しましたが、これは本来の実績や成長期待というよりも、追加還元を含む高配当の影響が大きいと考えています。特に成長ドライバーに位置付けているメディカル事業は課題を残す結果となったため、まずは中国以外の拡販や自社製品中心の事業構成への転換などを進め、早期の成長軌道への回復を図ります。キャッシュアロケーションについては、メディカル事業や機能ソリューション事業への投資にキャッシュを重点的に充当する方針に変更はありません。

また、PBR1倍はあくまで上場会社に求められる最低水準であり、東証プライム市場で生き残るためには、ここからいかに企業価値を高めていくかが重要だと認識しています。そして企業価値を高めていくためには、株価や資本コストに対する構成員の意識を高める取り組みも必要と考えています。

そこで、若手経理人財を対象としたFP&A(Financial Planning & Analysis)やファイナンス中心の研修(GVA/ROICアンバサダー研修)を導入しました。ファイナンスについては外部のマネジメントスクールも利用し、社外との交流を通じて得られる刺激や学びによる成長も期待しています。また、グンゼグループ持株会の創業130周年記念キャンペーンを兼ねた新規加入・増口募集時には、構成員の経営参画意識の向上を図るため、株価や株式投資に関する情報を盛り込んだ動画や社内報を作成・配信しました。今回は新規加入・増口合わせて約1,000人の応募があり、グンゼグループ全体の持株会加入者比率は募集前から4ポイント上昇し、45%となりました。

V30-2策定時に導入したGVA/ROICツリー管理の効果も徐々に出始めています。具体的には、定例会議におけるGVA/ROICツリーによる資本収益性目標に対する進捗報告を組み込んだことで、GVA/ROICを意識した議論が増えています。特に、「率」だけでなく、GVAという「額」の指標も用いることで、経営に与える影響の大きさも考慮された議論が行われていることも特徴だと考えています。

このGVA/ROICツリー管理が事業部門でも浸透してきた結果、コロナ禍を境に悪化し続けていたCCC(キャッシュ・コンバージョン・サイクル)が、2024年度以降、改善傾向にあります。2025年度のCCCは179日と対前期で8日短縮することができており、特に構造改革を推進しているアパレル事業の改善が大きく寄与しています。

さらなる企業価値向上を図るため、今後も構成員の意識改革をはじめとする、企業体質の改善に取り組んでいきます。